Νομική Μορφή Επιχείρησης
Κάθε τύπος επιχείρησης έχει ειδικά χαρακτηριστικά και η επιλογή του εξυπηρετεί ορισμένη οικονομική σκοπιμότητα.
Μια επιχείρηση μπορεί να είναι:
- Ατομική Επιχείρηση
- Εταιρική Επιχείρηση
- Ομόρρυθμη (Ο.Ε.) – Ετερόρρυθμη (Ε.Ε.)
- Εταιρεία Περιορισμένης Ευθύνης (Ε.Π.Ε.)-Ανώνυμη Εταιρεία (Α.Ε.)
- Ιδιωτική Κεφαλαιουχική Εταιρεία (Ι.Κ.Ε.)
Η διαδικασία σύστασης είναι σχετικά απλή για τις ατομικές επιχειρήσεις, ενώ για τις υπόλοιπες νομικές μορφές απαιτείται περισσότερος χρόνος.
Ατομική Επιχείρηση
- Αποτελεί την πιο παλιά και πιο απλή μορφή επιχείρησης.
- Ιδρύεται & διοικείται από ένα άτομο ο οποίος έχει την ευθύνη των αποφάσεων & των συνεπειών τους.
- Πλεονεκτήματα :
- Εύκολη μορφή οργάνωσης
- Δεν απαιτείται ελάχιστο κεφάλαιο ίδρυσης
- Οικονομία στις δαπάνες λειτουργίας
- Ελευθερία δράσης
- Δυνατότητα λήψης άμεσων αποφάσεων
- Μειονεκτήματα
- Απεριόριστη ευθύνη του ιδιοκτήτη
- Υψηλή συγκέντρωση αρμοδιοτήτων → εμπόδιο στην ανάπτυξη
- Περιορισμένη οικονομική και πιστωτική επιφάνεια
- Περιορισμένη ικανότητα δανεισμού & πρόσβασης σε κεφάλαιο
- Πλεονεκτήματα :
- Διαδικασία Ίδρυσης:
- Να υπάρχει/εξευρεθεί η έδρα/χώρος εγκατάστασης
- Δυνατότητα ορισμού ως έδρα η οικία του επιτηδευματία
- Ασφάλιση του επιχειρηματία (Ο.Α.Ε.Ε, ΤΣΜΕΔΕ κτλ)
- Υφίσταται διαφορετική χρέωση/κρατήσεις ανάλογα με τον τομέα δραστηριότητας
- Βεβαίωση από το οικείο Επιμελητήριο
- Προκύπτει από το είδος δραστηριότητας & τα απαιτούμενα προσόντα άσκησης επαγγέλματος
- Βεβαίωση έναρξης δραστηριότητας από την εφορία (Δ.Ο.Υ.)
- Εγγραφή της επιχείρησης στο οικείο Επιμελητήριο
- Θεώρηση Βιβλίων & Στοιχείων
- Έκδοση άδειας λειτουργίας (όπου απαιτείται)
- Να υπάρχει/εξευρεθεί η έδρα/χώρος εγκατάστασης
- Βασικές Φορολογικές Υποχρεώσεις
- Βιβλίο εσόδων – εξόδων : Παρακολούθηση σε απλογραφικό σύστημα και υποχρεωτική ενημέρωση κάθε τρεις μήνες (πρόστιμο μη ενημερωμένων βιβλίων 3.000€)
- Δήλωση ΦΠΑ : Υποβολή κάθε 3 μήνες (Το ΦΠΑ Α’ τριμήνου Ιανουάριος-Φεβρουάριος-Μάρτιος, υποβάλλεται δήλωση έως τέλος Απριλίου και ούτω καθ’ εξής για τις άλλες τρεις τρίμηνες δηλώσεις ΦΠΑ.)
- Φορολογική Δήλωση έτους : Ε1 και Ε3
Ομόρρυθμη Εταιρεία (Ο.Ε.)
- Είναι προσωπική εμπορική εταιρεία.
- Τα μέλη, ομόρρυθμοι εταίροι, ευθύνονται απεριόριστα & σε ολόκληρο για τις εταιρικές υποχρεώσεις.
- Πλεονεκτήματα
- Απλή μορφή εταιρείας
- Εύκολη σύσταση
- Δεν απαιτείται συμβολαιογραφικό έγγραφο για την κατάρτιση της, αρκεί ένα ιδιωτικό συμφωνητικό
- Δυνατότητα καταμερισμού εργασίας
- Μεγαλύτερη δυνατότητα δανεισμού σε σχέση με την ατομική επιχείρηση
- Μειονεκτήματα
- Απεριόριστη και σε ολόκληρο ευθύνη του ιδιοκτήτη
- Σημαντικό ρόλο παίζει η προσωπικότητα των εταίρων και τα επίπεδα συνεργασίας μεταξύ τους
- Με τη λύση της εταιρείας δεν παύει η ευθύνη των εταίρων
- Πλεονεκτήματα
Ετερόρρυθμη Εταιρεία (Ε.Ε.)
- Είναι προσωπική εμπορική εταιρεία.
- Οι ομόρρυθμοι εταίροι ευθύνονται απεριόριστα & σε ολόκληρο για τις εταιρικές υποχρεώσεις ενώ οι ετερόρρυθμοι ευθύνονται για το πόσο της εισφοράς τους.
- Πλεονεκτήματα
- Απλή μορφή εταιρείας
- Εύκολη σύσταση
- Δεν απαιτείται συμβολαιογραφικό έγγραφο για την κατάρτιση της, αρκεί ένα ιδιωτικό συμφωνητικό
- Δυνατότητα καταμερισμού εργασίας
- Μεγαλύτερη δυνατότητα δανεισμού σε σχέση με την ατομική επιχείρηση
- Μειονεκτήματα
- Απεριόριστη και σε ολόκληρο ευθύνη των ομόρρυθμων εταίρων
- Σημαντική η προσωπικότητα & τα επίπεδα συνεργασίας των μελών.
- Με τη λύση της εταιρείας δεν παύει η ευθύνη των εταίρων Εταιρεία
- Πλεονεκτήματα
Περιορισμένης Ευθύνης (Ε.Π.Ε.)
- Είναι κεφαλαιουχική εμπορική εταιρεία.
- Το εταιρικό κεφάλαιο διαιρείται σε εταιρικά μερίδια τα οποία είναι μεταβιβάσιμα
- Οι εταίροι απολαμβάνουν περιορισμένη ευθύνη για τις εταιρικές υποχρεώσεις.
- Υφίστανται συγκεκριμένοι όροι δημοσιότητας τόσο κατά την ίδρυση όσο & καθ’ όλη τη διάρκεια της .
- Η συνέχεια της εταιρείας δεν επηρεάζεται από γεγονότα (πτώχευση, θάνατος κτλ)των μετόχων.
- Η διοίκησης και οι αποφάσεις λαμβάνονται τόσο από το Δ.Σ. όσο και από τη Γενική Συνέλευση.
Ανώνυμη Εταιρεία (Α.Ε.)
- Είναι κεφαλαιουχική εμπορική εταιρεία.
- Το εταιρικό κεφάλαιο διαιρείται σε μετοχές οι οποίες είναι μεταβιβάσιμες
- Κοινές
- Προνομιούχες
- Ανώνυμες
- Ονομαστικές
- Οι εταίροι έχουν περιορισμένη ευθύνη για τις εταιρικές υποχρεώσεις.
- Υφίστανται αυστηροί όροι δημοσιότητας τόσο κατά την ίδρυση όσο και καθ’ όλη τη διάρκεια της
- Η συνέχεια της εταιρείας δεν επηρεάζεται από γεγονότα (πτώχευση, θάνατος κτλ) των μετόχων
- Η διοίκησης και οι αποφάσεις λαμβάνονται τόσο από το Δ.Σ. όσο και από τη Γενική Συνέλευση.
- Υψηλό κόστος /μετοχικό κεφάλαιο ίδρυσης → €60χιλ.
- Φορολογική πολυπλοκότητα & πολυπλοκότητα διανομής κερδών
- Μεγαλύτερη δυσκολία παύσης εργασιών
- Η διοίκηση και η ιδιοκτησία διαχωρίζονται
Ιδιωτική Κεφαλαιουχική Εταιρεία (Ι.Κ.Ε.)
- Είναι κεφαλαιουχική εμπορική εταιρεία.
- Διάρκεια εταιρείας 12 έτη με δυνατότητα παράτασης.
- Οι εταίροι έχουν περιορισμένη ευθύνη για τις εταιρικές υποχρεώσεις.
- Εταιρική Διαφάνεια: Η ιδιωτική κεφαλαιουχική εταιρεία οφείλει μέσα σε ένα μήνα από τη σύστασή της να αποκτήσει εταιρική ιστοσελίδα, όπου πρέπει να περιγράφεται η εταιρεία (μέτοχοι, διαχειριστής κτλ)
- Για πρώτη φορά, με τις Ι.Κ.Ε. γίνεται εισαγωγή της δυνατότητας «κεφαλαίου του €1» (οι επενδυτές μπορούν κατά τη σύσταση της εταιρείας ή και μεταγενέστερα, να αυξήσουν το εταιρικό κεφάλαιο).
- Εισφορές Εταίρων: κεφαλαιακές ή/και εξωκεφαλαιακές ή/και εγγυητικές. Αποσύνδεση εταιρικής συμμετοχής από το κεφάλαιο: όταν ένας εταίρος πραγματοποιήσει μια εισφορά, είτε σε κεφάλαιο είτε όχι, έχει ίσα μερίδια τα οποία παρέχουν ίδια δικαιώματα.
- Παρέχει ευελιξία στους μετόχους: Υποχρεωτικά στον ΟΑΕΕ υπάγονται οι διαχειριστές μιας Ι.Κ.Ε. & ο μοναδικός εταίρος Μονοπρόσωπης Ι.Κ.Ε., ενώ προαιρετικά μπορούν να υπαχθούν & οι λοιποί εταίροι.
Κριτήρια Επιλογής Νομικής Μορφής
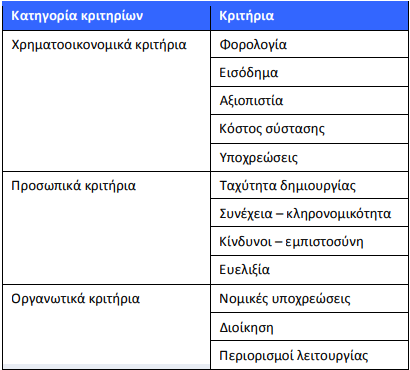
ΠΗΓΗ: ΕΚΠΑ